Au moment de récupérer un véhicule d’occasion, on tombe souvent sur un décalage entre ce que le vendeur annonce comme puissance et ce qui figure réellement sur le certificat d’immatriculation.
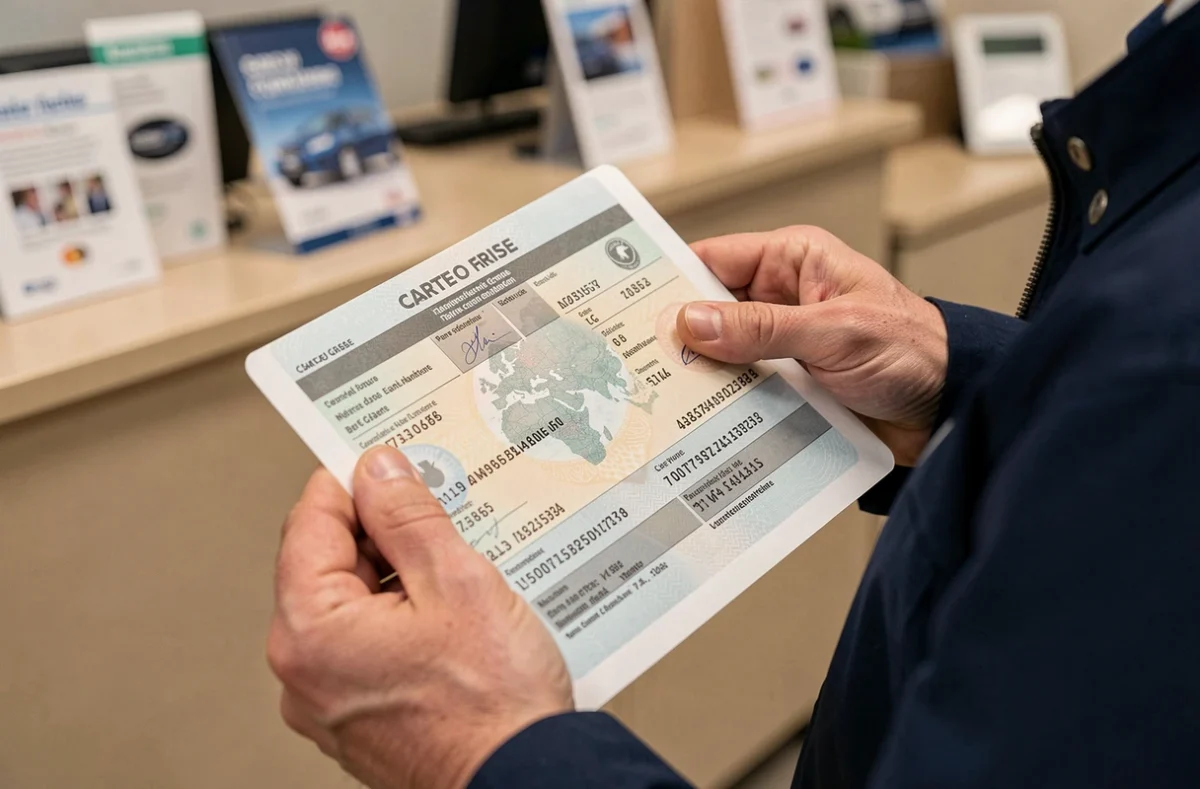
Le champ P.6 de la carte grise est celui qui tranche : il indique la puissance fiscale exprimée en chevaux fiscaux, une valeur purement administrative qui conditionne le coût de l’immatriculation et le montant de l’assurance. Confondre cette donnée avec la puissance mécanique du moteur (inscrite en P.2, en kilowatts) mène à des mauvaises surprises financières.
Puissance fiscale P.6 et puissance mécanique P.2 : deux données que l’on confond systématiquement
Sur le terrain, la confusion la plus fréquente concerne la différence entre P.2 et P.6. La case P.2 affiche la puissance nette maximale du moteur en kilowatts. C’est une mesure physique, liée aux performances réelles du véhicule.
La case P.6, elle, n’a rien à voir avec ce que le moteur délivre sur route. Elle traduit un classement fiscal calculé selon une formule administrative qui combine la puissance en kilowatts et les émissions de CO2. Deux véhicules peuvent afficher la même valeur en P.2 et différer en P.6, parce que leurs niveaux d’émissions ne sont pas identiques.
On comprend mieux pourquoi comparer deux voitures uniquement sur la base de leurs chevaux fiscaux ne renseigne ni sur leur nervosité ni sur leur consommation réelle. Pour savoir à quoi correspond le P.6 sur une carte grise, il faut accepter que cette valeur sert l’administration et la fiscalité, pas la mécanique.
La case P.3, souvent lue en même temps, indique le type de carburant ou la source d’énergie (essence, diesel, électrique, hybride). Elle complète P.2 et P.6, mais ne les remplace pas. Vérifier ces trois champs ensemble donne une image fiable du véhicule.
Calcul du coût de carte grise : pourquoi le champ P.6 ne suffit pas
Une erreur courante consiste à multiplier le nombre de chevaux fiscaux par un tarif unique pour estimer le prix de la carte grise. En pratique, le tarif unitaire du cheval fiscal varie selon la région d’immatriculation. Deux propriétaires d’un même modèle, l’un en Île-de-France et l’autre en Bretagne, ne paient pas la même taxe régionale.
Au-delà de la taxe régionale, d’autres composantes s’ajoutent au montant final du certificat d’immatriculation :
- La taxe sur les émissions de CO2, qui pénalise les véhicules les plus polluants indépendamment de leur puissance fiscale.
- La taxe de gestion et la redevance d’acheminement, fixes quel que soit le véhicule.
- Les éventuelles exonérations liées au type de motorisation (véhicules propres) ou à l’âge du véhicule, variables selon les régions.
Réduire le coût d’immatriculation au seul champ P.6 conduit à des estimations fausses. On le constate régulièrement lors de la vente entre particuliers, quand l’acheteur découvre un montant supérieur à celui annoncé par le vendeur.
Puissance fiscale annoncée par le vendeur et carte grise : vérifier avant de corriger
Situation concrète : un vendeur annonce un véhicule de 7 chevaux fiscaux, mais la carte grise en mentionne 9. La différence peut provenir d’une confusion entre puissance fiscale et puissance DIN convertie approximativement, ou d’une erreur plus rare sur le document lui-même.
Avant toute démarche de correction, on vérifie plusieurs points :
- La cohérence entre P.2 (kilowatts), P.3 (type de carburant) et P.6 (chevaux fiscaux) sur le certificat d’immatriculation original.
- Les données techniques du constructeur pour le modèle exact, la motorisation et l’année de mise en circulation, disponibles dans la notice ou sur le site du constructeur.
- Le certificat de conformité européen (COC), qui mentionne la puissance nette du moteur et les émissions de CO2 servant de base au calcul de P.6.
- L’éventuel procès-verbal de réception à titre isolé, si le véhicule a été importé ou modifié.
Un écart entre l’annonce du vendeur et la carte grise ne signifie pas automatiquement une erreur administrative. Dans la majorité des cas, c’est le vendeur qui confond puissance réelle et puissance fiscale, ou qui cite un chiffre arrondi trouvé sur une fiche technique générique.
Si, après vérification, la valeur P.6 paraît réellement incorrecte au regard du certificat de conformité, la démarche passe par une demande de correction auprès de l’ANTS, avec les justificatifs techniques à l’appui. Sans ces documents, aucune modification ne sera acceptée.
Impact du champ P.6 sur l’assurance et la revente du véhicule
Les assureurs utilisent la puissance fiscale comme l’un de leurs critères de tarification. Un véhicule classé à 10 chevaux fiscaux coûte plus cher à assurer qu’un modèle à 6 chevaux fiscaux, toutes choses égales par ailleurs. Ce paramètre pèse notamment sur les jeunes conducteurs, pour qui les surprimes sont déjà élevées.
Lors de la revente, le nombre de chevaux fiscaux inscrit en P.6 influence la perception de l’acheteur et le coût administratif du changement de titulaire. Un acquéreur averti consultera la carte grise avant de signer, précisément pour estimer ses frais d’immatriculation et d’assurance.
La puissance fiscale n’est pas un indicateur de performance, mais c’est un marqueur financier qui accompagne le véhicule tout au long de sa vie administrative. Vérifier P.6 avant l’achat évite des surcoûts imprévus sur l’immatriculation comme sur la prime d’assurance.
Le champ P.6, finalement, remplit un rôle précis et limité : classer fiscalement un véhicule. Toute la difficulté vient du fait qu’on lui attribue des vertus qu’il n’a pas, comme mesurer la puissance réelle ou prédire la consommation. Lire la carte grise en croisant P.2, P.3 et P.6 reste la seule méthode fiable pour comprendre ce que l’on achète et ce que l’on va payer.